01 Qu'est-ce que le VWAP ?
Définition
Le Volume Weighted Average Price (VWAP) calcule le prix moyen d'un actif tout au long d'une session, pondéré par le volume réel négocié à chaque niveau de prix. Contrairement à une moyenne mobile simple qui accorde la même importance à chaque bougie, le VWAP attribue un poids supérieur aux prix ayant enregistré le plus grand nombre de contrats échangés. Il en résulte une ligne de référence unique illustrant le véritable prix de consensus du marché.
La Formule Mathématique & Accumulation
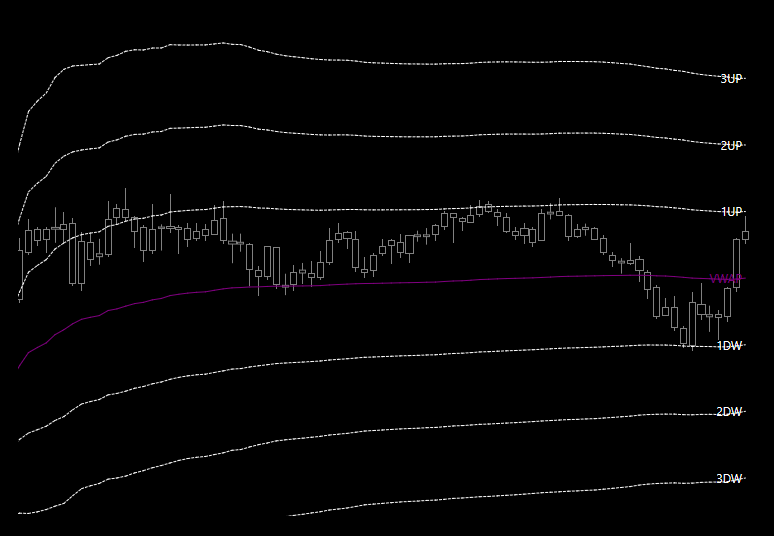
Le VWAP est calculé selon la formule suivante : VWAP = Σ (Prix Typique × Volume) / Σ Volume.
Le calcul se réinitialise à l'ouverture de chaque session et s'accumule en temps réel. En début de séance, quand le volume cumulé est faible, une seule transaction institutionnelle d'envergure peut dévier le VWAP. Au fur et à mesure que la journée avance, le volume s'épaissit, le VWAP se stabilise et devient beaucoup plus difficile à faire dévier, tendant à s'aplatir en fin de séance.
02 Le VWAP comme Niveau de Référence
Au-dessus et en dessous du VWAP
La position du cours par rapport au VWAP livre une lecture immédiate du sentiment intraday. Quand le cours évolue au-dessus du VWAP, l'acheteur moyen de la session est en profit, la pression acheteuse domine et une acceptation durable confirme un biais haussier. Lorsque le cours s'enfonce sous le VWAP, l'acheteur moyen est en perte, la pression vendeuse prend le dessus et l'acceptation sous la ligne confirme un biais baissier. À l'équilibre parfait sur le VWAP, aucun des deux camps n'a d'avantage.
Le VWAP et l'Auction Market Theory (AMT)
Sous l'angle de l'Auction Market Theory, le VWAP incarne la juste valeur (fair value) dynamique de la séance. Alors que le Volume Profile identifie la valeur par l'empilement statique des volumes à chaque niveau de prix, le VWAP la suit en continu à mesure que le carnet se déploie.
À proximité du VWAP, le marché est équilibré. Loin du VWAP, il entre en déséquilibre. Cela fait du VWAP le complément naturel absolu du Volume Profile et du TPO.
03 Les Bandes d'Écart-Type
Volatilité & Zones de Probabilité
Les bandes d'écart-type entourant le VWAP mesurent le degré d'éloignement du cours par rapport au prix moyen de la session. Mathématiquement dérivées de la variance réelle des prix exécutés, elles s'écartent lors des poussées de volatilité et se resserrent pendant les phases d'accalmie.
La Hiérarchie des Bandes
Environ 68% de l'activité se situe à l'intérieur des bandes de ±1SD, délimitant la zone d'équilibre normal (l'équivalent de la Value Area). En séance de range, les niveaux 1SD agissent comme des bornes d'absorption idéales pour le retour à la moyenne. Les bandes de ±2SD capturent environ 95% des cours : les tester traduit une extension statistique majeure où le momentum s'essouffle fréquemment. Enfin, les bandes de ±3SD englobent 99.7% des échanges : un tel extrême n'intervient que lors de capitulations ou d'euphories intenses, offrant d'excellentes opportunités de contre-tendance.
04 Le VWAP selon les Régimes de Marché
Marchés Équilibrés (Rotations en Range)
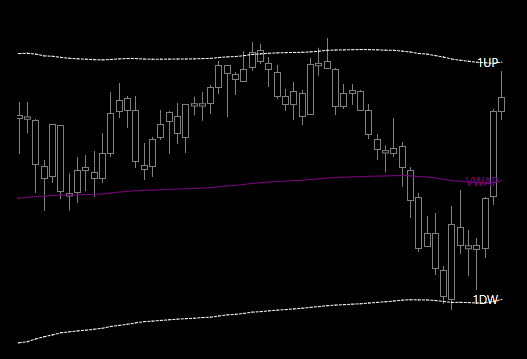
En journée de consolidation, le VWAP est le centre de gravité gravitationnel absolu. Le prix oscille de part et d'autre de la ligne centrale après avoir testé les bandes extrêmes. La ligne VWAP reste globalement plate. Le plan d'action clé : acheter les rejets sous la bande inférieure (-1SD/-2SD) et vendre les excès au-dessus de la bande supérieure (+1SD/+2SD) en visant le retour au VWAP.
Marchés Tendanciels (Journées de Breakout)
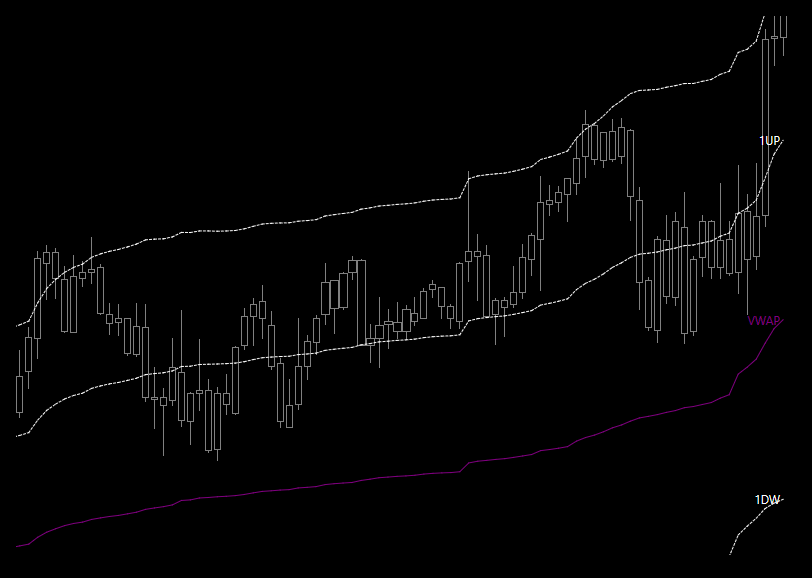
En journée directionnelle (Trend Day), le VWAP cesse d'être un objectif de retour à la moyenne et devient un support ou une résistance dynamique. Le prix colle généralement aux bandes de 1SD ou 2SD.
05 Anchored VWAP (aVWAP)
Points d'Ancrage Clés
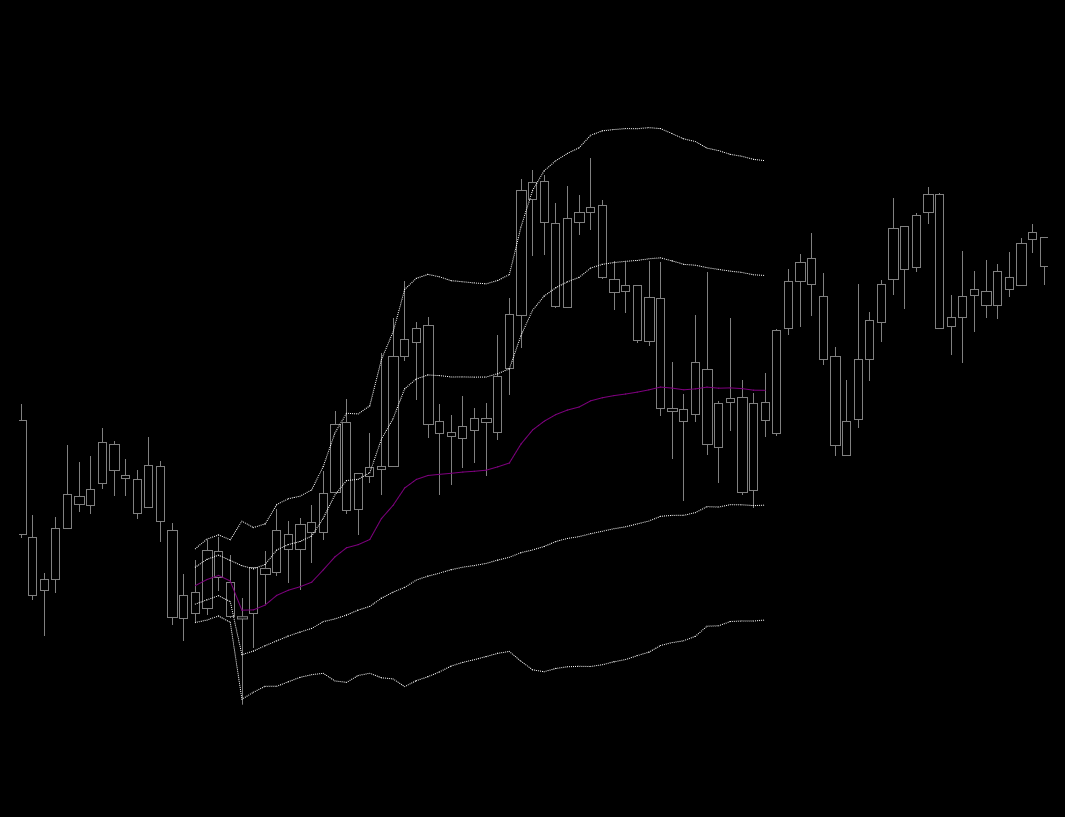
L'Anchored VWAP (VWAP Ancré) reprend la formule exacte du VWAP standard mais permet au trader de sélectionner librement le point de départ du calcul plutôt que de le restreindre à l'open de session. Il peut s'étendre sur des jours, des semaines ou des mois, révélant le prix de revient moyen des intervenants entrés depuis un événement précis.
Repères d'Ancrage Stratégiques
Les points d'ancrage les plus réactifs sont les creux ou sommets majeurs (swing highs/lows), les annonces macroéconomiques clés (décisions de la FED, chiffres de l'inflation CPI), les résultats d'entreprises et les ouvertures de gap. Ancrer le VWAP sur un point bas d'impulsion montre le seuil de rentabilité des acheteurs ; lors d'un retest, ces derniers défendent agressivement leur prix d'entrée.
Anatomie Interactive du VWAP
Cliquez ou survolez les boutons sous le graphique pour explorer les bandes d'écart-type et la zone de valeur dynamique.
Cliquez ou survolez un bouton sous le graphique pour afficher l'analyse détaillée du composant.
06 VWAP Multi-Timeframes & Confluences
Les Horizons Temporels
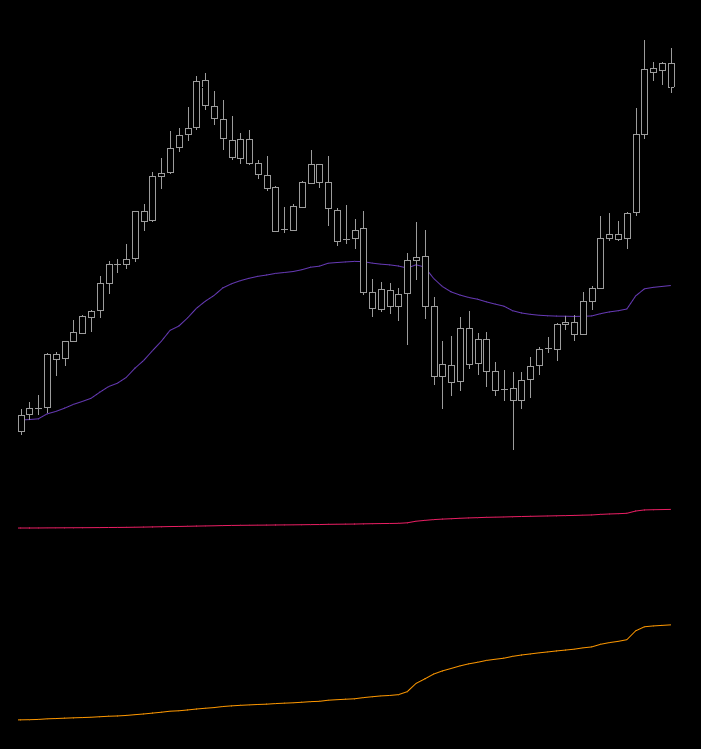
Le VWAP se décline sur plusieurs échelles de temps. Le Daily VWAP régit l'exécution intraday. Le Weekly VWAP accumule depuis l'open du lundi et fournit le cadre swing de la semaine. Le Monthly VWAP s'accumule dès le premier jour de bourse du mois et sert de benchmark macroéconomique aux fonds institutionnels.
Confluence Institutionnelle
Lorsque le Daily VWAP, le Weekly VWAP et un aVWAP majeur s'alignent sur le même niveau de prix, cette confluence crée une zone de décision à très haute probabilité. Les ruptures et retests sur ces niveaux génèrent des réactions d'orderflow particulièrement puissantes.
Stratégie de Confluence : Attente d'un Key Level Déséquilibré & Target Daily VWAP
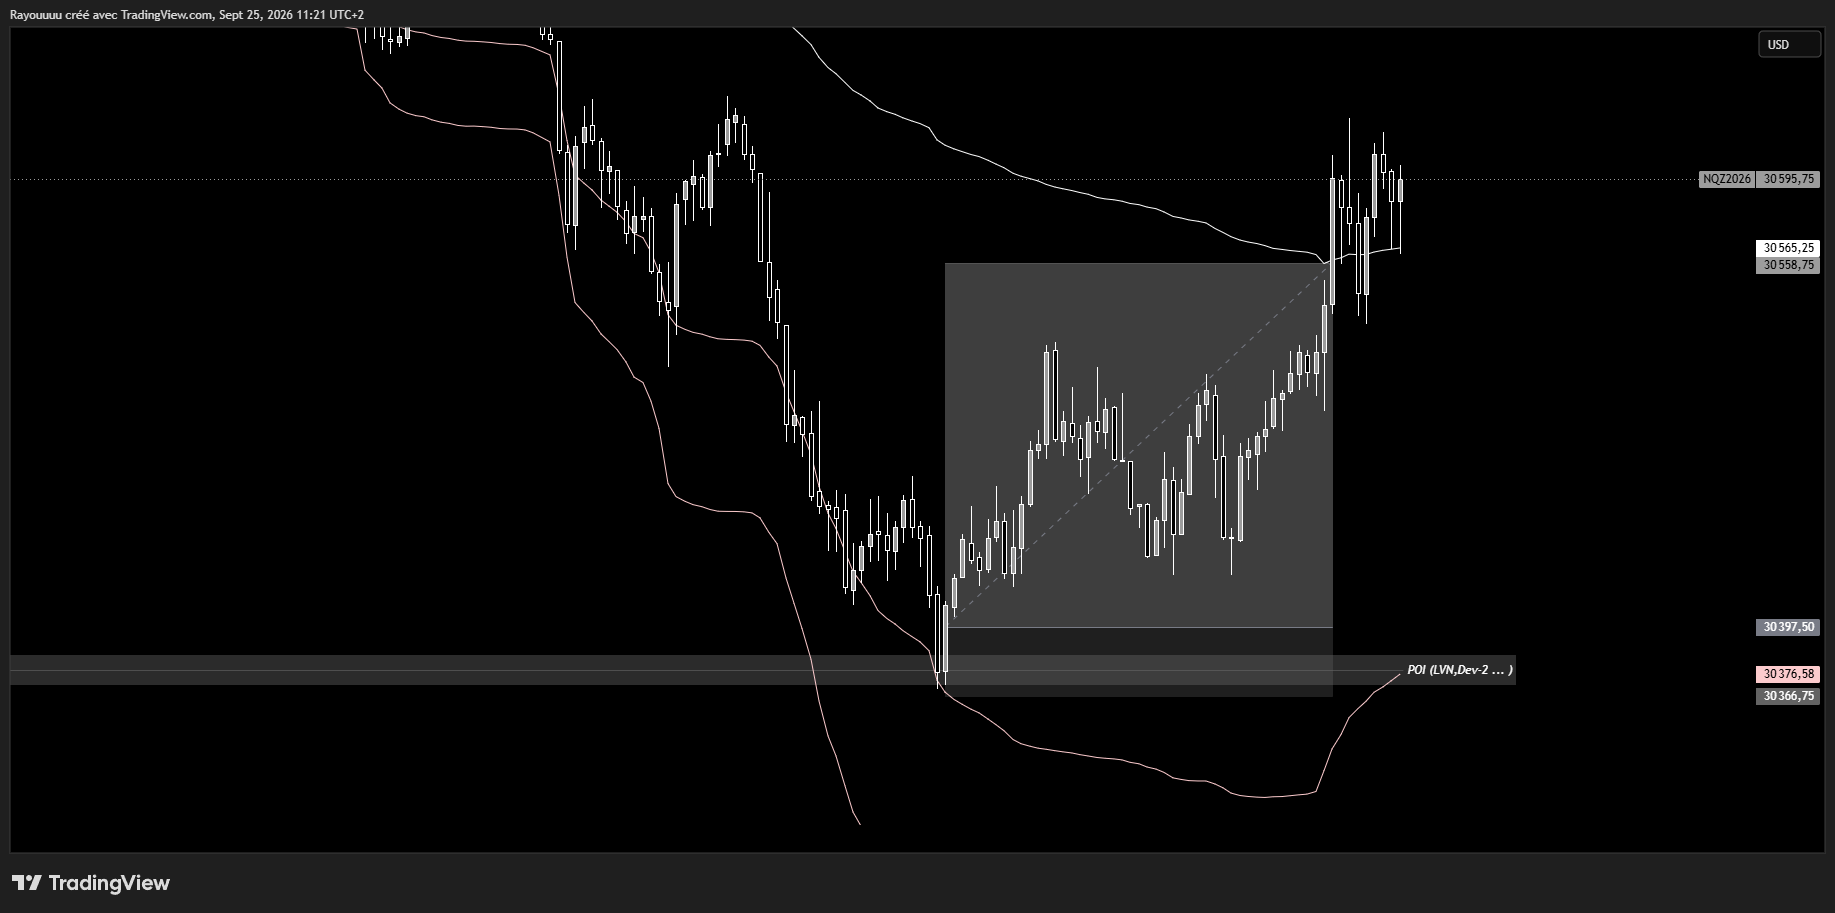
L'une des stratégies institutionnelles les plus puissantes avec le VWAP consiste à exploiter les phases de déséquilibre aigu du marché pour cibler le retour à l'équilibre (Mean Reversion) vers le Daily VWAP.
Décomposition Détaillée du Setup d'Exécution
-
01
Construction du POI (Point d'Intérêt) aux Extrêmes : Au lieu d'anticiper aveuglément au milieu du range, on attend patiemment qu'un key level déséquilibré soit atteint. Sur le graphique ci-dessus (Nasdaq NQ), le marché purge violemment vers le bas jusqu'à rencontrer une zone de confluence majeure : une zone de faible volume (Low Volume Node - LVN) combinée à la bande d'écart-type inférieure du VWAP (-2SD / -3SD). Cette confluence crée un rejet statistique asymétrique où 95% des cours sont normalement contenus.
-
02
Quelle Target Viser ? Le Rééquilibrage vers le Daily VWAP : Une fois le rejet et l'absorption confirmés au niveau du POI, la question centrale est : quel est notre objectif ? La cible naturelle par excellence est le rééquilibrage du prix vers le Daily VWAP. Le VWAP étant la juste valeur (Fair Value) du jour, le marché y retourne mécaniquement comme un aimant dès que le déséquilibre acheteur/vendeur s'estompe.
-
03
Gestion de Position & Prise de Partiels (TP1 vs Runners) : Le Daily VWAP sert de première cible (TP1) idéale pour encaisser des gains partiels et sécuriser la position à breakeven (zéro risque). Si le flux d'ordres (Delta / CVD) continue d'imprimer une agressivité acheteuse institutionnelle soutenue traversant le VWAP, on conserve un reliquat (runner) pour aller chercher les extensions supérieures (+1SD, +2SD ou les sommets opposés).
